 Por Diego
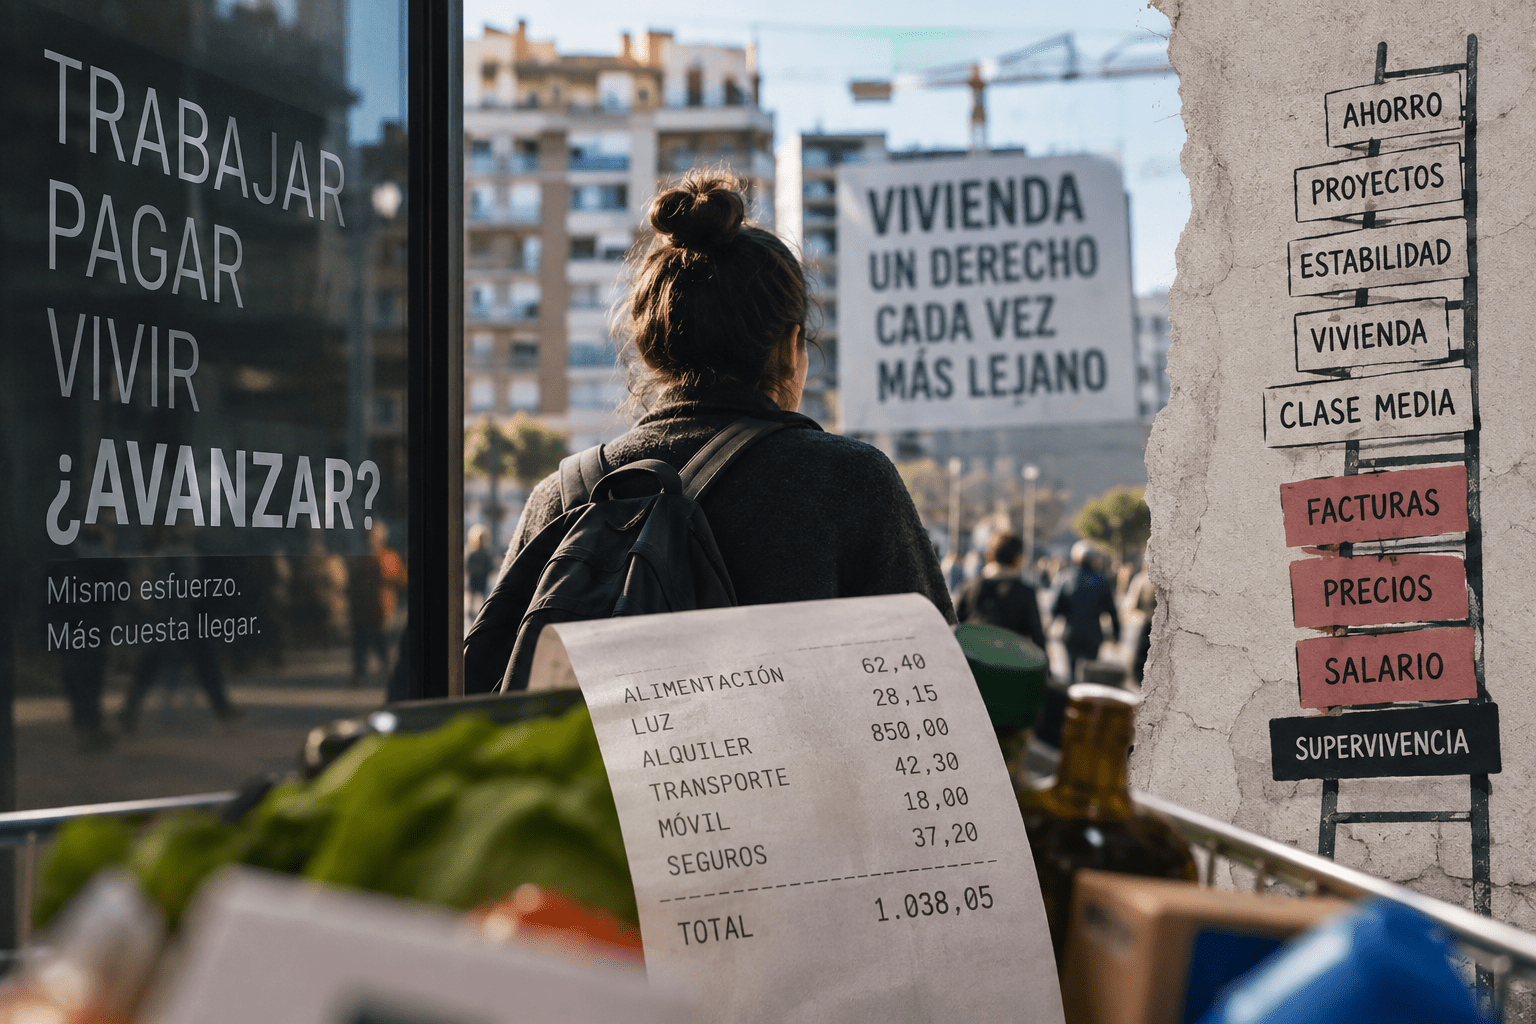
Tener un empleo suele asociarse con estabilidad económica. Trabajar permite obtener unos ingresos regulares y reduce de forma muy importante el riesgo de pobreza, pero los datos muestran que la relación entre empleo y seguridad económica es bastante menos automática de lo que puede parecer. En España hay personas que trabajan y continúan por debajo del umbral de riesgo de pobreza, hogares en los que buena parte del presupuesto se destina únicamente a vivienda y alimentación y trabajadores con dificultades para acceder a una vivienda incluso contando con ingresos estables. La vivienda es actualmente la expresión más visible del problema, aunque detrás existe una cuestión más amplia: cuánto cuesta mantener unas condiciones de vida adecuadas en relación con los ingresos disponibles.
La actualidad vuelve a poner el foco sobre este asunto. Los últimos datos del Banco de España, analizados a partir de indicadores de la OCDE, sitúan a España entre los países europeos donde mayor esfuerzo económico requiere actualmente comprar una vivienda. Para un hogar tipo, el esfuerzo para acceder a una vivienda ronda el 40% de sus ingresos brutos y adquirirla supone alrededor de siete años de renta neta familiar. En hogares que viven de alquiler la situación resulta especialmente complicada. El Banco de España calcula que estos hogares necesitarían el equivalente a 6,8 años de su renta neta para comprar una vivienda, cifra que alcanza aproximadamente los diez años entre quienes viven de alquiler en Madrid, Barcelona o Málaga.
Pero reducir esta situación únicamente a una crisis de vivienda dejaría fuera una parte importante del problema. Para comprender qué está ocurriendo hay que observar simultáneamente salarios, pobreza laboral, gasto de los hogares y coste de las necesidades básicas.
¿Qué significa realmente ser clase media?
No existe una única definición oficial de clase media. El concepto puede hacer referencia a los ingresos, pero también al tipo de empleo, el nivel educativo, el patrimonio, las posibilidades de consumo o incluso a la percepción que cada persona tiene sobre su propia posición social. Para poder comparar países y estudiar su evolución, la OCDE utiliza principalmente una definición económica y considera población de ingresos medios a quienes viven en hogares cuya renta disponible se encuentra entre el 75% y el 200% de la mediana nacional, teniendo en cuenta además el tamaño del hogar.
Esta definición introduce una cuestión importante: tener trabajo no convierte automáticamente a una persona en clase media. Lo relevante no es únicamente disponer de una nómina, sino los ingresos totales del hogar, cuántas personas viven de ellos y qué capacidad económica proporcionan. Una persona puede estar trabajando y encontrarse en una situación de ingresos bajos, mientras que dos personas con salarios similares pueden tener niveles de vida muy diferentes dependiendo de su vivienda, las personas que tengan a cargo o los gastos imprescindibles que deban asumir.
Precisamente por eso los indicadores de pobreza tampoco se limitan a preguntar si una persona tiene empleo. El INE considera que existe riesgo de pobreza cuando la renta disponible equivalente del hogar queda por debajo del 60% de la mediana. En 2025, el 11,2% de las personas con empleo en España se encontraba en riesgo de pobreza, frente al 8,3% de la Unión Europea. Es decir, aproximadamente una de cada nueve personas que trabajan continúa por debajo del umbral utilizado para medir la pobreza relativa. El empleo continúa siendo una de las mejores protecciones frente a la pobreza, pero ese dato muestra que no siempre es suficiente.
El salario medio tampoco cuenta toda la historia
Otra dificultad aparece cuando hablamos de cuánto se cobra en España. El salario medio bruto mensual alcanzó los 2.385,6 euros en 2024, según la Encuesta de Población Activa. Sin embargo, la media está influida por los salarios más elevados y puede transmitir una imagen diferente a la que obtiene una parte importante de la población trabajadora. El salario mediano, que divide a las personas asalariadas en dos mitades iguales, fue de 2.001,4 euros mensuales.
La distribución permite entender mejor la situación. El 30% de las personas asalariadas cobraba menos de 1.582,2 euros brutos al mes. Las diferencias son además importantes según sexo, edad, jornada y actividad económica. El 39,9% de las mujeres se encontraba en ese tramo salarial, frente al 20,7% de los hombres, y el 87% de quienes trabajaban a tiempo parcial cobraban menos de esa cantidad. En sectores como la hostelería, el salario medio mensual se situaba en 1.520,7 euros.
Esto no significa que los salarios no estén creciendo. De hecho, el salario medio aumentó un 5% en 2024 y el mediano un 3,4%. El problema es que hablar únicamente de porcentajes de subida tampoco permite saber qué capacidad económica tiene una familia. Un salario puede aumentar y continuar siendo bajo, de la misma forma que una subida salarial puede quedar parcialmente absorbida por el aumento de los gastos necesarios para vivir.
Cuánto cuesta vivir importa tanto como cuánto se cobra
La Encuesta de Presupuestos Familiares permite observar esta otra parte de la ecuación. En 2025 el gasto medio de los hogares españoles aumentó un 3,1%, hasta alcanzar los 35.101 euros anuales. La vivienda, el agua, la electricidad, el gas y otros combustibles representaron el 33,2% del presupuesto medio. La alimentación supuso otro 16% y el transporte un 11,5%. Entre las tres partidas concentraron aproximadamente seis de cada diez euros gastados por los hogares.
La fotografía cambia todavía más cuando se observa a quienes disponen de menos capacidad económica. Entre el 20% de hogares con menor gasto, la vivienda y la alimentación absorbieron por sí solas el 61,5% de todo el presupuesto. Esto resulta relevante porque ambas partidas tienen un margen de reducción limitado. Se puede retrasar la compra de determinados bienes, reducir el ocio o renunciar a unas vacaciones, pero es mucho más difícil dejar de pagar la vivienda, la electricidad o la comida.
Es una de las razones por las que una misma subida de precios no afecta igual a todas las familias. Cuanto menor es la renta, mayor suele ser el peso de los gastos imprescindibles y menor el margen para absorber cualquier incremento. El Banco de España también ha señalado que la composición del consumo varía considerablemente según los hogares y que alimentación, alquiler, agua y energía tienen un peso especialmente relevante en determinados grupos.
A ello se añade un contexto en el que los precios continúan aumentando. El indicador adelantado del IPC situó la inflación anual de agosto de 2026 en el 4,3%, mientras que la inflación subyacente se encontraba en el 2,9%. Esto no quiere decir que todos los productos hayan subido un 4,3%, sino que ese es el cambio medio de la cesta utilizada para calcular el índice. El efecto concreto sobre cada familia depende precisamente de qué parte de sus ingresos destine a cada gasto.
La vivienda amplifica el problema
Es en la vivienda donde la diferencia entre ingresos y coste de vida se hace especialmente visible. El Banco de España lleva tiempo señalando que España presenta una proporción elevada de hogares arrendatarios que realizan un sobresfuerzo para pagar la vivienda, situación que se concentra especialmente entre los hogares de menores ingresos, los jóvenes y determinadas áreas urbanas y turísticas.
Los datos más recientes muestran también hasta qué punto el acceso a la propiedad se ha alejado de algunos hogares. En 2024, quienes ya vivían de alquiler necesitarían dedicar el equivalente a 6,8 años completos de renta neta para comprar una vivienda. Entre jóvenes y personas nacidas fuera de España que viven de alquiler la cifra ascendía a 7,5 años y en Madrid, Barcelona y Málaga alcanzaba aproximadamente los diez años. El promedio para el conjunto de hogares, incluidos aquellos que ya disponen de vivienda, era de cuatro años.
La vivienda no explica por sí sola todas las dificultades económicas de las familias, pero tiene una característica que la convierte en especialmente importante: se trata de un gasto imprescindible y de gran tamaño. Cuando su coste aumenta muy por encima de la capacidad económica de determinados hogares, reduce los recursos disponibles para alimentación, transporte, cuidados, ahorro, ocio o cualquier otro componente de la vida cotidiana.
¿Las ayudas son altas o los salarios son bajos?
Esta situación aparece también detrás de otro debate frecuente: la comparación entre prestaciones sociales y salarios. Es habitual comparar una ayuda económica con lo que cobra una persona trabajando y concluir que determinadas prestaciones se encuentran demasiado cerca de los salarios. Sin embargo, esa comparación necesita algunos matices para ser correcta.
En 2026, el Ingreso Mínimo Vital establece para una persona adulta que vive sola una renta garantizada de 733,60 euros mensuales. La cantidad aumenta dependiendo del número de adultos y menores que forman la unidad de convivencia y puede alcanzar 1.613,92 euros mensuales en determinados hogares numerosos. Esto tampoco significa necesariamente que el Estado entregue íntegramente esa cantidad, porque el IMV funciona complementando los ingresos existentes hasta alcanzar la renta garantizada correspondiente.
El salario mínimo interprofesional de 2026, por su parte, es de 1.221 euros brutos mensuales en catorce pagas, equivalentes a 17.094 euros brutos anuales para una jornada completa. Comparar directamente ambas cifras puede resultar engañoso porque una corresponde a un salario individual bruto y la otra a una garantía de ingresos calculada sobre el conjunto del hogar, su composición y sus demás rentas.
Sin embargo, el debate plantea una cuestión relevante. Las prestaciones mínimas como el IMV están diseñadas precisamente para garantizar un nivel mínimo de ingresos a hogares en situación de vulnerabilidad. Si determinados salarios se perciben socialmente como demasiado próximos a esas cantidades, también es necesario observar el otro lado de la comparación: cuánto cobran realmente quienes se encuentran en los tramos salariales inferiores y qué capacidad de vida ofrecen esos ingresos después de pagar vivienda, alimentación, suministros y transporte.
Los datos salariales muestran que casi un tercio de las personas asalariadas se encuentra por debajo de 1.582,2 euros brutos mensuales, mientras que los datos de condiciones de vida muestran que el 11,2% de quienes trabajan continúa en riesgo de pobreza. Por tanto, el debate no puede limitarse a decidir si una prestación resulta alta o baja. También obliga a preguntarse hasta qué punto los salarios más bajos permiten alejarse realmente de la vulnerabilidad económica.
Tener empleo sigue siendo fundamental, pero no siempre significa estabilidad
Los datos no permiten afirmar que toda la clase media esté desapareciendo ni que trabajar haya dejado de mejorar las condiciones de vida. El empleo continúa siendo un elemento fundamental para prevenir la pobreza y los salarios han experimentado incrementos durante los últimos años. Tampoco todas las familias afrontan la misma situación ni el coste de la vivienda es igual en todos los territorios.
Lo que sí muestran diferentes indicadores es una realidad más concreta: tener trabajo no garantiza por sí solo disponer de ingresos suficientes para quedar fuera del riesgo de pobreza ni asegura poder acceder con facilidad a elementos tradicionalmente asociados a la estabilidad económica, como una vivienda, capacidad de ahorro o margen para afrontar gastos imprevistos.
Quizá por eso, para entender cómo vive actualmente una familia, saber si sus miembros trabajan ya no es suficiente. Hay que conocer cuánto ingresan, cuánto cuesta su vivienda, qué parte de su presupuesto necesitan para cubrir los gastos básicos y cuánto dinero permanece disponible una vez satisfechas esas necesidades.
La vivienda es actualmente el lugar donde esa tensión resulta más visible, pero los datos sobre salarios, pobreza laboral y presupuestos familiares indican que el fenómeno es más amplio. La cuestión no es únicamente cuánto ha subido un sueldo, sino qué vida puede sostener hoy con ese sueldo.