 Por Diego
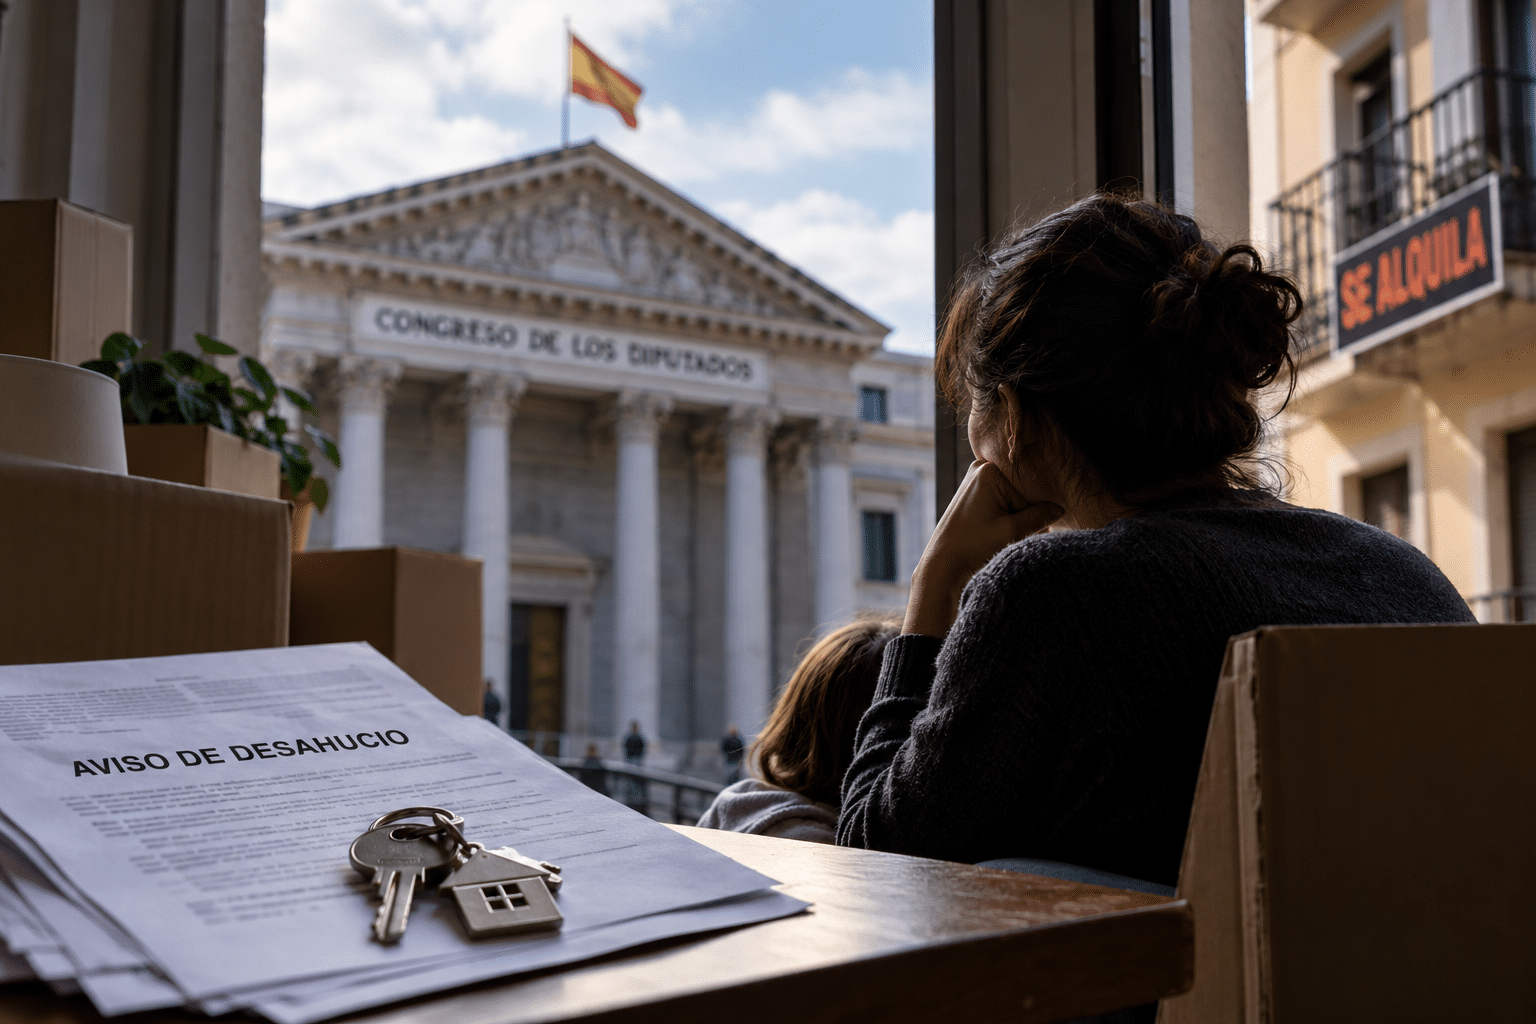
La votación celebrada este 2 de octubre en el Congreso no va a hacer que mañana cambien automáticamente todos los alquileres ni que miles de personas pierdan de un día para otro su vivienda. Pero sí modifica de forma importante el marco de protección con el que podían contar quienes tienen más dificultades para mantener un alquiler, afrontar una subida de renta o evitar un desahucio sin disponer de una alternativa habitacional.
El Congreso ha rechazado los dos reales decretos aprobados esta misma semana por el Gobierno en materia de vivienda. El primero, el Real Decreto Ley 26/2026, fue rechazado por 178 votos frente a 172. El segundo, el Real Decreto Ley 27/2026, obtuvo 166 votos favorables y 184 contrarios. Ambos han quedado formalmente derogados y las resoluciones correspondientes se han publicado este mismo 2 de octubre en el Boletín Oficial del Estado.
La consecuencia jurídica es peculiar porque las dos normas prácticamente no han tenido tiempo de existir. El primer decreto entró en vigor el 1 de octubre y el segundo lo hizo el propio día 2. Esto significa que algunas personas pueden haber realizado actuaciones mientras las medidas estaban vigentes, como solicitar una prórroga de su contrato o pedir la suspensión de un lanzamiento. Existe todavía incertidumbre sobre qué ocurrirá exactamente con algunos de estos casos y será necesario aclarar cómo se interpretan jurídicamente los efectos producidos durante esas pocas horas o días de vigencia.
Más allá de esta situación excepcional, la cuestión social es otra. Lo importante para quienes ya se encuentran en una situación residencial complicada es saber qué protecciones introducían estos decretos, cuáles desaparecen ahora y qué consecuencias puede tener volver al marco anterior.
Volver a enfrentarse a un desahucio sin el nuevo escudo previsto
Una de las medidas con mayor repercusión para las personas en situación de vulnerabilidad estaba relacionada con los desahucios. El primer decreto establecía nuevos mecanismos para suspender lanzamientos cuando la persona afectada se encontrara en situación de vulnerabilidad y no dispusiera de una alternativa habitacional.
En determinados procedimientos promovidos por entidades dedicadas a adquirir inmuebles o carteras hipotecarias a precios muy inferiores a los de mercado, la suspensión podía mantenerse hasta el 31 de diciembre de 2030 siempre que se acreditara la vulnerabilidad. La norma contemplaba además otros supuestos en los que la falta de una alternativa habitacional debía tenerse en cuenta antes de ejecutar definitivamente el lanzamiento.
En los procedimientos por impago del alquiler se pretendía implicar directamente a las administraciones públicas cuando existiera vulnerabilidad y no se hubiera proporcionado una alternativa habitacional. El tribunal podía conceder un plazo para ofrecer una vivienda o asumir el coste del alquiler. Para otros procedimientos se preveían también suspensiones cuando no existiera una solución habitacional adecuada, con excepciones destinadas, entre otros casos, a proteger a pequeños propietarios que se encontraran igualmente en una situación vulnerable.
Su derogación no significa que desaparezcan todas las garantías legales existentes frente a un desahucio. Sí significa que esta nueva capa de protección, diseñada específicamente para impedir que una situación de vulnerabilidad termine directamente en la pérdida de la vivienda sin alternativa, deja de incorporarse al ordenamiento.
Desde una perspectiva social, esta diferencia es especialmente relevante porque cuando falla la protección preventiva el problema no desaparece, simplemente cambia de lugar. Termina llegando a los servicios sociales, a las oficinas municipales de vivienda, a los recursos de alojamiento temporal, a las entidades sociales y, sobre todo, a una familia que tiene que resolver una emergencia residencial cuando ya se encuentra en una situación económica frágil.
Dos años más de alquiler que ya no estarán garantizados
El Real Decreto Ley 26/2026 también introducía una prórroga extraordinaria para determinados contratos de vivienda habitual. Las personas arrendatarias cuyo contrato terminara antes del 31 de diciembre de 2028 podían solicitar prórrogas anuales durante un máximo de dos años, siempre que estuvieran al corriente del pago del alquiler y hubieran cumplido esa obligación durante los ocho meses anteriores.
La importancia social de esta medida no estaba únicamente en prolongar un contrato. Para muchas familias, conservar durante dos años las condiciones de un alquiler ya existente puede significar evitar tener que volver a buscar vivienda en un mercado en el que los precios de entrada son considerablemente superiores a los de muchos contratos antiguos.
El Ministerio de Consumo estimaba que alrededor de 1,9 millones de contratos podían verse afectados por este mecanismo. Se trata de una estimación del propio Gobierno y no significa que todas esas personas fueran necesariamente a solicitar o conseguir la prórroga, pero permite hacerse una idea de la dimensión que podía alcanzar la medida.
Para un hogar con ingresos suficientes, cambiar de vivienda puede representar una dificultad económica y organizativa importante. Para una familia que dedica ya una parte muy elevada de sus ingresos al alquiler, sin embargo, puede convertirse directamente en un problema de exclusión residencial, especialmente cuando la búsqueda de una nueva vivienda exige asumir precios más altos, aportar fianzas, presentar garantías y disponer de cierta estabilidad económica.
También desaparece el límite extraordinario a las subidas de alquiler
El decreto establecía además un mecanismo temporal para limitar la actualización anual de las rentas hasta el 31 de diciembre de 2027. Cuando el alquiler ya estuviera por encima del límite máximo correspondiente según el sistema estatal de precios de referencia, no podía aplicarse una nueva subida. En los demás casos, propietario e inquilino podían alcanzar un acuerdo y, si no lo había, el incremento no podía superar el 2 por ciento.
Esta medida tenía una incidencia muy distinta según el nivel de ingresos de cada hogar. Una subida de cincuenta o cien euros mensuales puede ser asumible para unas familias y desestabilizar completamente el presupuesto de otras. Vivienda, alimentación, suministros, transporte y gastos relacionados con los hijos compiten dentro de economías domésticas en las que muchas veces apenas existe margen para absorber un gasto adicional.
La derogación del decreto elimina ese límite extraordinario y devuelve las actualizaciones al marco que estuviera vigente con anterioridad. No supone que todos los alquileres puedan subir libremente ni que desaparezcan los límites establecidos por otras normas, pero sí que esta protección adicional deja de existir.
Alquiler temporal y por habitaciones: vuelve a quedar pendiente una de las vías de escape del alquiler habitual
Otro de los cambios relevantes estaba en los contratos de temporada y en el alquiler de habitaciones. El decreto pretendía evitar que un alquiler que realmente cubriera una necesidad permanente pudiera presentarse formalmente como temporal para eludir las garantías propias de la vivienda habitual.
Para considerar temporal un contrato debía existir una causa real y acreditada. Si no existía, debía tratarse como alquiler habitual, lo que reforzaba los derechos de la persona arrendataria y dificultaba utilizar este tipo de contrato como una simple vía para escapar de las reglas que protegen a quien vive de forma estable en una vivienda.
En el alquiler por habitaciones se establecía además que la suma de las rentas cobradas por todas las habitaciones no pudiera superar el alquiler que correspondería a la vivienda completa. En las zonas declaradas tensionadas también debían respetarse los límites de precios establecidos para esos mercados.
Es una cuestión especialmente relacionada con la vulnerabilidad porque las habitaciones se han convertido en una alternativa para personas que ya no pueden acceder a una vivienda completa. Jóvenes, trabajadores con salarios bajos, personas migrantes y hogares que atraviesan separaciones o cambios familiares pueden terminar desplazándose hacia este tipo de alojamiento no necesariamente porque sea su opción preferida, sino porque es la única económicamente accesible.
Regular ese mercado supone por tanto algo más que ordenar una modalidad contractual. También significa decidir qué garantías conserva una persona cuando su capacidad económica ya no le permite alquilar una vivienda completa y tiene que acudir a soluciones residenciales cada vez más precarias.
Una deducción dirigida hacia las rentas bajas y medias
El primer decreto incorporaba también una deducción estatal en el IRPF por el alquiler de la vivienda habitual. Las personas con una base imponible inferior a 33.007,20 euros podían deducirse el 10 por ciento de las cantidades pagadas por su vivienda, con una base máxima de 11.630 euros para quienes no superaran los 23.007,20 euros de base imponible y una reducción progresiva de esa cantidad a partir de dicho nivel de ingresos.
Su desaparición tiene una característica distinta a las medidas anteriores porque no actuaba directamente sobre la seguridad de permanecer en una vivienda, sino sobre el esfuerzo económico necesario para mantenerla. Reducir una parte de ese coste puede resultar relevante para hogares trabajadores que consiguen pagar el alquiler, pero lo hacen destinando a la vivienda una proporción muy elevada de sus ingresos.
No todas las personas vulnerables presentan declaración de la renta suficiente como para beneficiarse de una deducción fiscal y, por tanto, tampoco puede considerarse una ayuda equivalente para todos los hogares con bajos ingresos. Para trabajadores y familias con rentas bajas o medias que sí pudieran utilizarla, sin embargo, suponía recuperar una parte del dinero destinado cada año al alquiler.
El segundo decreto iba todavía más lejos en la estabilidad del alquiler
El Real Decreto Ley 27/2026 abordaba directamente la duración de los contratos. Tras los primeros cinco años de alquiler, o siete cuando el propietario fuera una persona jurídica, el contrato podía continuar mediante nuevas prórrogas de cinco o siete años si ninguna de las partes comunicaba su voluntad de terminarlo.
El propietario debía comunicar la finalización con seis meses de antelación. Si decidía no continuar sin concurrir determinadas causas previstas en la norma, debía compensar al inquilino con una cantidad equivalente a doce mensualidades de una vivienda de características similares, con determinados mínimos vinculados a los años de residencia.
El decreto mantenía además una protección específica para personas vulnerables. Cuando el arrendador fuera un gran tenedor, un inquilino que acreditara vulnerabilidad mediante informe de los servicios sociales podía solicitar una prórroga extraordinaria de hasta un año que debía ser aceptada. En las zonas de mercado residencial tensionado existía además la posibilidad de solicitar prórrogas anuales durante un máximo de tres años en determinadas circunstancias.
Este segundo decreto tuvo un rechazo parlamentario más amplio. Además de PP, Vox, Junts y UPN, también votaron en contra PNV y Coalición Canaria. Entre los argumentos expresados durante el debate estuvieron el posible impacto de estas medidas sobre los pequeños propietarios y el riesgo de reducir la oferta de viviendas disponibles en alquiler. Junts también defendió que parte de las medidas podía terminar aumentando los precios y reclamó la elaboración de un nuevo texto.
Son argumentos que forman parte del debate político y económico sobre la vivienda y que no deberían ignorarse al analizar estas medidas. Existe una discusión real sobre cómo equilibrar la protección de las personas arrendatarias, los derechos de los propietarios y la necesidad de conseguir que exista suficiente vivienda disponible en alquiler, aunque ese debate no elimina la necesidad inmediata de proteger a quienes ya se encuentran en una situación de vulnerabilidad residencial.
No todo lo que cae estaba dirigido a las personas más vulnerables
Los decretos eran mucho más amplios y también desaparecen medidas que tenían otros destinatarios. Entre ellas estaba la nueva financiación pública para facilitar la entrada de una primera vivienda mediante préstamos sin intereses, de hasta el 20 por ciento del valor del inmueble y con un máximo de 50.000 euros, junto con diferentes modificaciones fiscales, incentivos a propietarios, medidas sobre viviendas turísticas y cambios dirigidos a aumentar la oferta de vivienda asequible.
Conviene diferenciar unas medidas de otras porque ayudar a una persona que puede pagar una hipoteca pero no dispone de ahorro suficiente para la entrada responde a un problema real de acceso a la vivienda, pero no es la misma situación que la de un hogar que no puede afrontar el alquiler o que se encuentra ante un lanzamiento sin alternativa habitacional. Ambas situaciones requieren políticas públicas, pero su intensidad y sus consecuencias sociales son distintas.
La política de vivienda afecta a capas sociales muy diferentes y utilizar la misma palabra, vulnerabilidad, para todas ellas puede terminar ocultando precisamente a quienes se encuentran en las situaciones más graves. No toda dificultad para acceder a una vivienda es exclusión residencial y no todas las personas que tienen problemas de vivienda necesitan el mismo tipo de respuesta.
Lo que cambia para las personas vulnerables
La principal consecuencia social de la votación no consiste en que desaparezca el derecho a la vivienda ni en que queden anuladas todas las medidas existentes. Tampoco puede afirmarse que los dos decretos fueran capaces por sí mismos de resolver una crisis que tiene causas estructurales y que también depende de la oferta disponible, del parque público, de los salarios, de la planificación urbanística y de las políticas autonómicas y municipales.
Lo que sí cambia es que después de la derogación hay menos mecanismos nuevos para ganar tiempo antes de perder una vivienda, menos capacidad para prolongar determinados contratos, desaparecen los límites extraordinarios a determinadas actualizaciones de renta y no entra en vigor la regulación prevista para algunos alquileres de temporada y por habitaciones. También desaparecen instrumentos económicos que podían aliviar parte del esfuerzo que realizan los hogares arrendatarios.
El tiempo es un elemento fundamental cuando hablamos de vulnerabilidad. Para una familia que puede encontrar otra vivienda con relativa facilidad, seis meses o dos años adicionales de alquiler pueden representar seguridad y comodidad. Para quien tiene ingresos bajos, menores a cargo, una pensión pequeña, dificultades laborales o necesita acreditar su situación ante los servicios sociales, ese mismo periodo puede determinar si existe una posibilidad de ir poco a poco hacia otra vivienda o si la situación termina convertida en una emergencia habitacional.
Ahí se encuentra probablemente una de las claves sociales de lo ocurrido en el Congreso. Las medidas pueden discutirse desde el punto de vista económico, jurídico o político y los grupos que votaron en contra han defendido alternativas y advertido de posibles efectos negativos sobre la oferta, pero mientras esa discusión continúa las situaciones de vulnerabilidad residencial siguen existiendo.
La derogación de los decretos elimina determinadas respuestas, pero no elimina los problemas a los que pretendían responder. A partir de ahora vuelve a quedar pendiente qué mecanismos conseguirán sustituir las protecciones que han desaparecido y, sobre todo, cómo se evitará que la falta de vivienda asequible termine resolviéndose únicamente cuando el problema ya ha llegado a la puerta de los servicios sociales, de un juzgado o de un recurso de emergencia.